
案例3:卖出股指期货套期保值
国内某证券投资基金,在10年6月2日时,其股票组合的收益达到了40%,总市值为5亿元。该基金预期银行可能加息和一些大盘股相继要上市,股票可能出现短期深幅下调,但对后市还是看好。 该基金预期银行可能加息和一些大盘股相继要上市,决定用沪深300指数期货进行保值。
假设其股票组合与沪深300指数的相关系数β为0.9。6月2日的沪深300指数现货指数为1400点,假设9月到期的期货合约为1420点。 假设其股票组合与沪深300指数的相关系数β为0.9。则该基金的套期保值数量为:(5亿/1420 ×100) ×0.9=3169手。
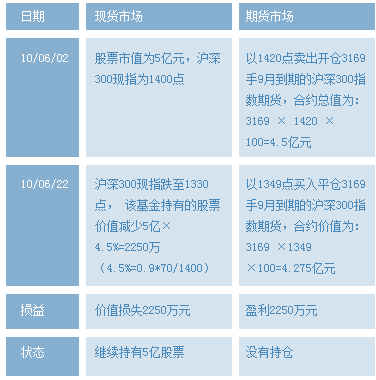
06年6月22日,股票市场企稳,沪深300指数现货指数为1330, 9月到期的期货合约为1349点。该基金认为后市继续看涨,决定继续持有股票。具体操作见下表: